
AIサーバーの特需をきっかけに、電子部品業界のニュースで「中国CCLメーカー」という言葉を目にする機会が増えました。
CCLと聞いてもピンとこない方も多いはずです。
ですが実はCCLは、スマートフォンからAIサーバーまで、あらゆる電子機器の性能を陰で支える基礎材料です。
そして気づけば、この分野のシェアランキングに中国企業の名前が上位で並ぶようになっています。
なぜ中国のCCLメーカーは、ここまで急速に力をつけているのでしょうか。
この記事では、CCLの基礎知識からPCB材料市場全体の構造、中国メーカーが成長している具体的な理由、台湾・日本メーカーとの現在地の違い、そして調達・事業戦略への示唆まで、順を追って整理します。
読み終える頃には、ニュースの見出しだけでは分からない「市場構造の全体像」が見えるはずです。
CCL(銅張積層板)とは何か|PCB材料市場の基礎知識
CCLの構造と役割
CCLは、プリント基板(PCB)の心臓部といえる基材です。
電気信号を正確に伝送するための絶縁層と、電流を通す導体層の両方を担っているからです。
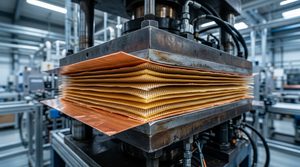
具体的には、絶縁性の高いガラス繊維を織ったガラスクロスに、熱硬化樹脂を含浸させてプリプレグと呼ばれるシート状の中間材料を作ります。
このプリプレグの上下に銅箔を重ねてプレス成形し、熱を加えて硬化させることでCCLが完成します(マネックス証券のマネクリ記事より)。
このプロセス自体は決して新しい技術ではありません。
しかし材料の組み合わせ次第で、伝送できる信号の速度や損失の少なさが大きく変わります。
そのため通常のFR-4材とは別に、AIサーバー向けには誘電損失を極限まで抑えたM6からM9といった特殊グレードの材料が使われています。
つまりCCLの性能が、PCB、ひいては電子機器全体の性能上限を規定していると言い換えられます。
PCB材料市場のサプライチェーン構造(上流・中流・下流)
PCB材料市場は「原材料(上流)」「CCL(中流)」「PCB(下流)」「最終製品」という四つの層で成り立っています。
各層で必要な技術と設備投資の規模が異なり、参入障壁の高さもまったく違うためです。
上流に位置するのは銅箔、ガラスクロス、樹脂といった素材メーカーです。
中流を担うのがCCLメーカーで、生益科技、建滔積層板(Kingboard Laminates)、台湾のNan Ya Plastics、日本のパナソニックなどが代表格にあたります。
下流には沪電股份のようなPCBメーカーが並び、そこからさらに実装・組み立て工程を経て、サーバーやスマートフォン、車載機器といった最終製品へとつながっていきます。
中国メーカーの強さを正しく理解するには、この四層構造のどこをどれだけ押さえているかを見る必要があります。
後述するように、中国大手の特徴はまさにこの四層を自社グループ内に垂直統合している点にあります。
中国CCLメーカーが急成長している5つの理由
この記事を読んだ方におすすめの市場調査レポート
基板実装・EMS・電子部品の営業、調達、市場調査に使える資料を紹介します。
日本の半導体・受動部品工場 年次白書2027-2030|
理由1|垂直統合によるコスト競争力
中国大手CCLメーカーの成長を支える最大の要因は、原材料からCCLまでを一貫生産する垂直統合モデルによるコスト優位性です。
銅価格の高騰やガラスクロスの供給逼迫が続く局面では、外部調達に依存するメーカーほどコストを価格に転嫁しづらくなります。
一方で規模の経済と内製化を両立できる垂直統合企業は、原材料価格が変動しても価格決定力を握りやすくなります。
代表例が建滔積層板です。
月間およそ900万枚のシート出荷能力を持ち、中国本土とタイに20以上の工場を展開しています。
2025年には低誘電率ガラスクロス専用の窯を3基稼働させ、2026年までにさらに6基を計画するなど、上流素材の内製化を加速させています(Mordor Intelligenceの調査より)。
同じ調査では、垂直統合を持たない中小のCCLメーカーは固定価格契約を交渉する規模を欠き、コスト増を価格転嫁できずにシェアを失うリスクにさらされていると指摘されています。
つまり「川上から川下まで自社で持つ」ことが、材料価格が乱高下する今の局面において、事業の安定性そのものを左右する要因になっているのです。
理由2|国家主導の投資と政策支援
半導体・電子材料の国産化を掲げる中国の国家戦略も、CCL業界にとって強い追い風になっています。
「国家集成電路産業投資基金」、通称大基金は、第1期から第3期までの累計で6,868億元、日本円にして16兆円を超える規模の資金を投じており、特に第3期は設備・材料の国産化と、先端パッケージングやAI半導体分野のボトルネック解消に重点配分されています(PwC Japanの分析より)。
同分析によれば、中国の半導体製造装置の国産化率は2021年の8%から2025年には23.2%まで上昇し、2030年には39%に達すると予測されています。
大基金の主眼は半導体の前工程にありCCLそのものが直接の対象ではありませんが、この国家的な投資の波及効果として、電子材料・PCBサプライチェーン全体の底上げにつながっている構図があります。
加えて地方政府もPCB工場に対して大規模な奨励策を提供しており、これが世界2,687のPCB工場のうち55%が中国に集中し、生産金額ベースでも中国が世界の過半を占めるという状況を後押ししているとされます。
政策と補助金という「見えにくい追い風」が、価格競争力の土台になっている点は見落とされがちです。
理由3|生産集積によるスケールメリット
中国は世界最大のPCB生産集積地であり、この物理的な近さそのものがCCLメーカーに恩恵をもたらしています。
CCLは重量のある部材であり、輸送コストと納期の制約が事業採算に直結するためです。
PCBメーカーが集中する地域に近いCCLメーカーほど、輸送コストを抑えながら短納期対応ができるという地の利を得られます。
さらに周辺には銅箔、樹脂、ガラスクロスのサプライヤーも集積しており、部材調達のリードタイム自体が短縮されるという二重の効果も働いています。
この「集積の経済」は、工場や資金を投じればすぐに再現できるものではありません。
東南アジアなどへ生産拠点を分散させる動きが進む今なお、中国国内の集積がメーカーにとって代えがたい優位性の源泉になり続けている理由はここにあります。
理由4|AIサーバー需要を取り込む技術キャッチアップ
これまで中国メーカーが弱いとされてきた高速・低損失の高付加価値材料でも、実際にNVIDIAやHuaweiのプラットフォーム認証を取得する事例が出てきています。
AIサーバー特需によって高速伝送材料の需要が急拡大する中、認証を取得できたメーカーだけが高マージン市場に参入できる構図になっているからです。
特殊グレードの材料は、コモディティのFR-4材と比べて30%から50%もの価格プレミアムが乗ると言われています(前出のMordor Intelligenceの調査より)。
生益科技は超低損失のM9材料でNVIDIAの認証を取得し量産供給を開始し、M8材料はGB200やGB300のプラットフォームにも供給しているとされます。
南亚新材はM7からM9までの全系列で認証を取得し、HuaweiのAscend向けに深く入り込むと同時に、NVIDIA Blackwellプラットフォームにも供給していると報じられています(新浪財経の業界まとめ記事より)。
さらに生益科技は2004年からPTFE材料の研究開発を続け、日本の樹脂メーカーとの技術提携も経て、ミリ波レーダー向けの低損失PTFE材料を製品化するに至っています。
このように長年の地道な技術投資が結実し始めている点は、単純な「安いから伸びている」という説明だけでは捉えきれない実態です。
ただし、後述するように最先端の半導体パッケージ基板領域では、依然として台湾・日本勢が優位を保っています。
理由5|EV・5G・データセンター化がもたらす旺盛な内需
中国国内の需要構造そのものの変化も、CCLメーカーの成長を下支えしています。
EVの普及、5G基地局の整備、データセンターとAIサーバーへの投資が同時並行で進む中国国内市場は、輸出に頼らずとも成長できる巨大な内需となっているためです。
生益科技のPCB事業では、サーバー向け売上が2024年前半だけで前年同期比20.9%増加し、PCB売上全体の42.5%を占めるまでに拡大しました(招银国際のリサーチレポートより)。
国内のAIインフラ投資が、そのまま自社の受注に直結する構造ができあがっているわけです。
内需が旺盛であることは、海外の景気変動や関税リスクの影響を相対的に受けにくいという事業の安定性にもつながっています。
これは中国メーカーが単なる価格競争の勝者ではなく、自国市場の成長という追い風も同時に得ていることを意味します。
主要プレイヤー勢力図|中国・台湾・日本メーカーの現在地
中国勢|生益科技・建滔積層板の存在感
生益科技は中国国内のCCLシェア首位級に位置し、2023年に発表されたリサーチレポートがPrismarkの集計として紹介したところでは、世界シェアでも12%を持つ世界2位級の規模とされていました。
PCB子会社の生益電子と合わせ、グループとして垂直統合体制を敷いている点が強みです。
建滔積層板は世界最大級の出荷量を誇り、中国本土とタイに60以上の拠点を展開し、電子材料からPCBまでの垂直統合体制によって電子産業全体への安定供給を可能にしています。
台湾勢|TUC・ITEQなど高機能材料の強み
特殊グレードの高機能CCL市場では、依然として台湾メーカーが強い存在感を保っています。
2023年のPrismarkの集計によれば、特殊グレードCCLの世界トップ10のうち、TUC、ITEQ、台光電子(Taiyo Yuden)といった台湾勢が合計で43.0%のシェアを占めていたとされます(Rocket PCBの記事より)。
日本勢|パナソニック・レゾナック・三菱ガス化学の技術優位
高付加価値領域では、日本メーカーの技術的優位も根強く残っています。
同じPrismarkの集計では、パナソニック、レゾナック、三菱ガス化学、AGCといった日本勢が特殊グレードCCL世界トップ10の合計23.9%を占めていたとされています。
一方でガラスクロスの分野では、日本経済新聞が2026年6月に報じたところによると、中国のガラスクロスメーカーがAI半導体パッケージ向け製品の出荷を始め、供給先の一つとしてパナソニックホールディングスの名前が挙がっています。
つまり中国メーカーの一部製品は、すでに日本の大手メーカーのサプライチェーンにも組み込まれ始めているというのが実情です。
「中国はまだ川下、日本は川上の高付加価値材料」という単純な図式は、少しずつ塗り替わりつつあります。
中国メーカーにもまだ残る「弱点」と高付加価値領域の壁
量産規模では世界トップクラスに達した中国メーカーですが、最先端の高速材料領域では依然として技術キャッチアップの途上にあります。
AIサーバーや半導体パッケージ基板が求める誘電特性は年々厳しくなっており、長年の材料設計ノウハウと品質保証体制の積み重ねがものを言う領域だからです。
生益科技自身も、封装用CCL、つまり半導体パッケージ基板材料の分野については技術キャッチアップの途上にあると位置づけており、FC-CSPやFC-BGAといった先端パッケージ向け製品は開発・応用段階にあるとされています。
言い換えれば「量産規模では中国、最先端の質では台湾・日本」という棲み分けが、少なくとも現時点では続いています。
この棲み分けを見誤ると、中国メーカーの脅威を過大評価してしまったり、逆に技術キャッチアップのスピードを過小評価してしまったりする危険があります。
数年単位で見れば、この境界線は今後も動き続けると考えておくのが妥当です。
この構造変化が調達・事業戦略に与える示唆
サプライチェーンの分散とBCP対策
中国CCLメーカーの成長は、コスト面での魅力である一方、供給網が特定地域に集中するという新たなリスクも意味します。
銅価格やガラスクロス価格が高騰する局面では、大手メーカーが立て続けに値上げを通知する動きも見られています。
実際に建滔積層板は、2025年12月までの4カ月間で3度の値上げを実施したと報じられました。
供給網が特定地域に集中するほど、発注側は価格交渉力を失いやすくなる点には注意が必要です。
調達担当者としては、単純なコスト比較だけで供給元を選ぶのではなく、複数拠点・複数サプライヤーへの分散や、長期契約による価格変動リスクのヘッジなど、事業継続計画の観点を調達戦略に組み込むことが欠かせません。
高付加価値領域での差別化の余地
中小規模のCCLメーカーやPCBメーカーにとっては、コスト競争で中国大手と正面から戦うのは得策とは言えません。
規模の経済で優位に立つ相手と同じ土俵に立てば、体力勝負に持ち込まれてしまうからです。
むしろ認証済みの高速材料や、車載レーダー、医療機器といった特殊用途向けのニッチ領域で差別化を図る余地はまだ残されています。
自社の強みがどの層、どの用途に効くのかを棚卸しした上で戦略を立てることが、この構造変化を生き抜く現実的な一歩になります。
今後の展望|PCB材料市場はどう変化していくか
CCL市場全体は、AIサーバー特需を背景に緩やかな成長が続く見通しです。
Mordor Intelligenceの調査では、2026年に178.2億ドル規模と見られる世界のCCL市場は、2031年には240.2億ドルまで拡大すると予測されており、年平均成長率は6.15%とされています。
地域別ではアジア太平洋が引き続き世界シェアの過半を占める見通しで、MarketDataForecastの調査では2025年時点で62.6%に達しているとされています。
中国メーカーは量産規模という武器を持ちながら、高付加価値領域への技術キャッチアップを続けていく可能性が高く、NVIDIAやHuaweiといったプラットフォーマーからの認証実績がどこまで広がるかが今後の焦点になります。
一方で台湾・日本メーカーも研究開発投資を継続しており、最先端領域における競争は今後も続いていくと見られます。
短期的な勝ち負けで判断するより、数年単位のトレンドとして観察していくのが実務上は現実的です。
よくある質問(FAQ)
Q1.CCLとPCBの違いは何ですか。
CCLはガラスクロスと樹脂に銅箔を貼り合わせた板状の材料そのものを指します。
このCCLに回路パターンを形成し、電子部品を実装できる状態に加工したものがPCB、つまりプリント基板です。
CCLはPCBを作るための素材であり、両者は同じものではありません。
Q2.なぜ中国メーカーは価格が安いのですか。
原材料の内製化による垂直統合、世界最大のPCB生産集積地としての輸送・調達コストの低さ、そして地方政府による工場誘致の奨励策が重なっていることが主な理由です。
単に人件費が安いという単純な話ではなく、構造的なコスト優位が積み重なっている点がポイントです。
Q3.日本のCCLメーカーは今後どうなりますか。
高付加価値の特殊グレード領域では、パナソニックやレゾナック、三菱ガス化学などが依然として高いシェアと技術力を保っています。
ただしガラスクロスなど一部の上流材料では中国メーカーの参入も始まっており、日本メーカーには技術優位を維持し続けるための継続的な研究開発投資が求められる局面にあります。
Q4.AIサーバー向けCCLと通常のCCLは何が違うのですか。
一般的なFR-4材と比べて、AIサーバー向けの材料は誘電損失が極めて小さく設計されています。
高速で大量のデータをやり取りするAIサーバーでは、信号の劣化を最小限に抑える必要があるためで、こうした特殊グレードの材料は価格も30%から50%高くなる傾向があります。
Q5.中国製CCLの品質は信頼できますか。
生益科技や南亚新材のようにNVIDIAやHuaweiの厳しい認証プロセスを通過している企業も出てきており、量産品質は着実に向上しています。
ただし半導体パッケージ基板向けなど最先端の一部領域では、まだ台湾・日本メーカーとの技術差が残っているとされており、用途によって評価を分けて考える必要があります。
まとめ
中国CCLメーカーの成長は、単なる価格競争の結果ではありません。
垂直統合によるコスト優位、国家主導の投資、世界最大のPCB生産集積、AIサーバー需要を取り込む技術キャッチアップ、そして旺盛な国内需要という5つの要因が重なり合った結果です。
一方で、半導体パッケージ基板のような最先端の高付加価値領域では、台湾・日本メーカーの優位性が依然として残っています。
PCB材料市場を「上流・中流・下流」という構造で捉え、この力関係が今後どう動いていくかを継続的に観察することが、調達戦略にも投資判断にも欠かせない視点になるはずです。