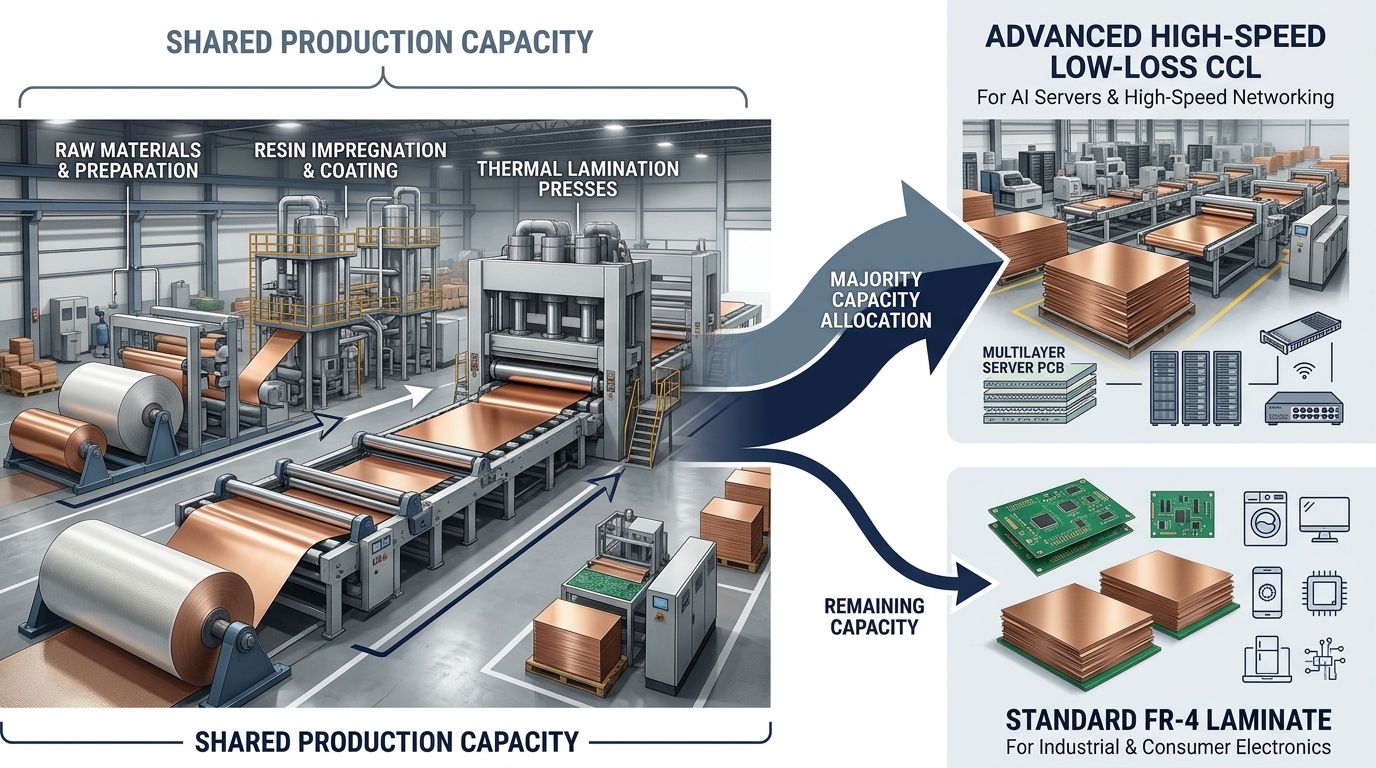
AIサーバー向けの高速・低損失CCLが増えると、普通のFR-4にも供給不足や価格上昇が波及する可能性があります。
理由は単純な「AI需要増」ではありません。
CCLメーカーの生産設備、ガラスクロス、銅箔などの供給能力が、高付加価値品へ振り向けられるからです。
実際、南亜新材は2026年の開示で、高周波・高速材の専用ラインを持たず、既存ラインの一部を使って生産していると説明しています。
建滔積層板も、既存のガラス繊維能力がAI関連製品へ移ったことで、従来品の不足が発生したと公式資料で説明しています。
つまり2026年のFR-4を見るときは、
需要が何%増えたか
だけではなく、
「メーカーが限られた能力を何に使っているか」
を見る必要があります。
AI向けCCLが増えるとなぜ普通のFR-4まで不足するのか
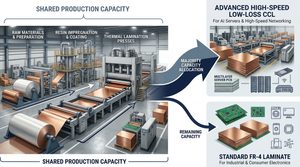
最も重要なのは、工場の能力を「総能力」と「品種別能力」に分けて考えることです。
仮にあるCCL工場が年間1,000万枚を生産できたとしても、
FR-4用500万枚
高速材用300万枚
高周波材用200万枚
と完全に固定されているとは限りません。
一部設備は製品を切り替えながら使用できます。
そのため利益率や受注が高い高速・高周波材料の注文が増えれば、同じ設備の稼働時間がそちらへ移る可能性があります。
すると汎用品の市場需要が前年と同じでも、供給可能量は減ります。
これが「需要が急増していないのに不足する」現象です。
南亜新材の開示は能力配分を理解する重要な事例
南亜新材は2026年5月の開示資料で、CCL全体の能力を4,430万枚、2025年の全体稼働率を81.79%としています。
さらに同社は、現時点で高周波・高速製品専用ラインを持たず、既存の適合性が高いラインの一部を利用し、注文数量と安全在庫に応じて高周波・高速材を柔軟に生産していると説明しています。
これは非常に重要です。
高級CCL需要が増えた場合、
「新しい高級材工場だけが忙しくなる」
とは限りません。
既存設備の中で生産構成が変わることがあります。
同社は今後、高周波・高速材を専用ライン化することで既存ラインの効率を高める計画も示しています。
逆に言えば、専用化が完了するまでの期間は、高級材と従来材が既存設備を共有する局面が残ります。
FR-4を圧迫するのはCCLメーカーのラインだけではない
この記事を読んだ方におすすめの市場調査レポート
基板実装・EMS・電子部品の営業、調達、市場調査に使える資料を紹介します。
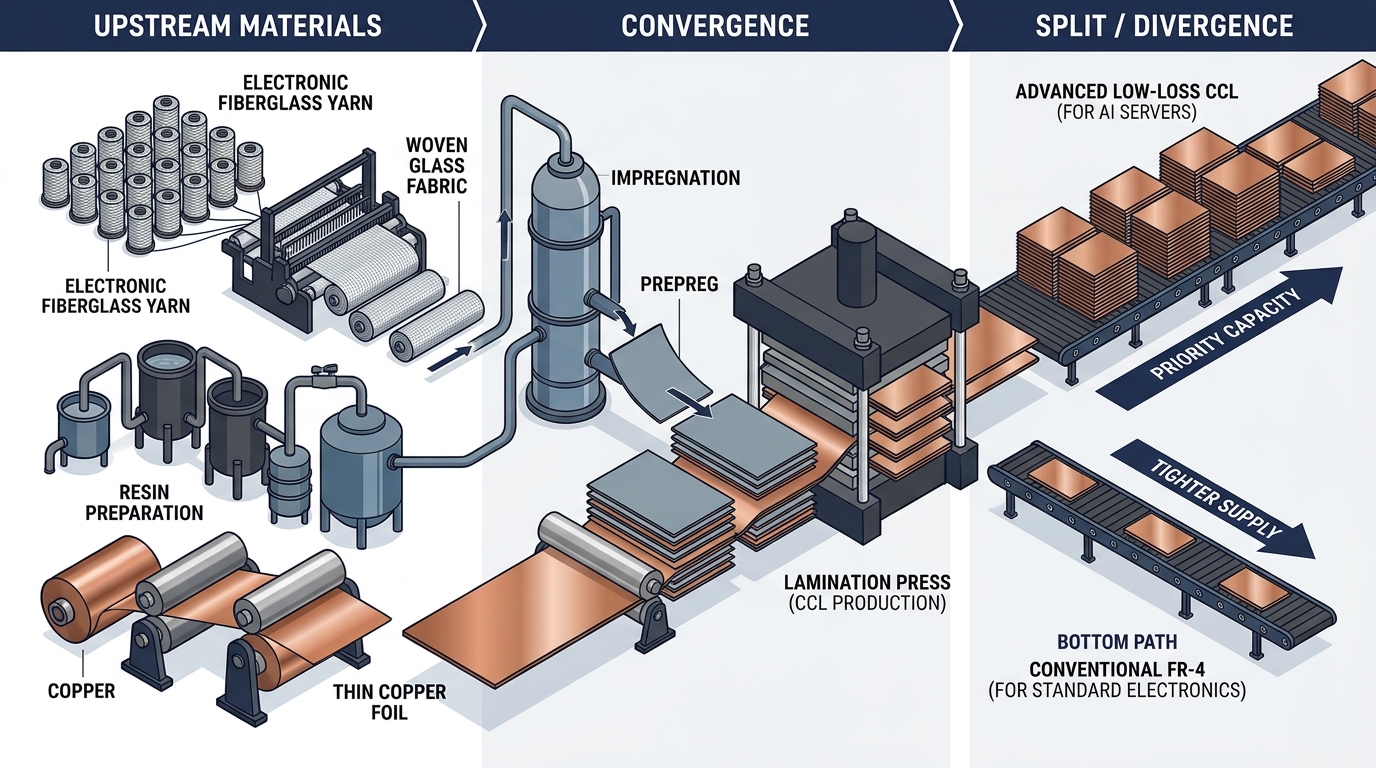
CCLは大まかに、
ガラスクロス
樹脂
銅箔
を組み合わせて作られます。
したがってCCLメーカーに十分なプレス能力があっても、ガラスクロスや銅箔が確保できなければ生産できません。
2026年の供給問題を考える場合、こちらの方が重要になる場合があります。
ガラスクロスで実際に「高級材への能力移転」が起きている
建滔積層板は2025年年報で、AIサーバー、5G・5.5G、ICパッケージ基板向けなどの特殊電子ガラス繊維糸・クロス需要が強まり、市場の既存能力の一部がAI関連製品へ転換された結果、従来型の電子ガラス繊維糸・クロスが不足したと説明しています。
2026年上半期の中間報告では、さらに踏み込んで、既存生産能力がAI関連製品へ大きく移ったことで従来型ガラス繊維糸・クロスが深刻な不足になったとしています。
ここから分かるのは、
高級CCLの需要増
↓
特殊ガラスクロスの需要増
↓
ガラス繊維メーカーが高級品を優先
↓
従来型ガラスクロスの能力減少
↓
通常FR-4向け材料の調達難
という伝播です。
CCLだけを見ていては、この構造を捉えられません。
高級材シフトから汎用FR-4までの5段階
| 段階 | 起きること | 汎用FR-4への影響 |
|---|---|---|
| 1 | AIサーバー・高速スイッチ需要増 | 高速・低損失CCL需要増 |
| 2 | CCLメーカーが高級材を優先 | 共用ラインの時間配分が変化 |
| 3 | ガラスクロス・銅箔も高級品へ移行 | 汎用品向け原料が減少 |
| 4 | FR-4生産可能量が減る | 納期延伸・割当・価格上昇 |
| 5 | PCBメーカーが材料確保を優先 | PCB見積・納期にも波及 |
この構造では、「FR-4の最終需要が増えたかどうか」は必ずしも主因ではありません。
供給側のポートフォリオ変更だけでも市場は締まります。
なぜメーカーは高級材を優先するのか
メーカー側から見ると合理的です。
AIサーバー、高速ネットワーク、先端パッケージでは、
低Dk
低Df
低CTE
高耐熱
高信頼性
などが要求されます。
材料設計、製造管理、設備、品質保証の難易度が上がるため、一般的に汎用品より高付加価値になりやすい領域です。
ITEQも年次報告で、従来型FR-4を中心とする新規参入企業が増える中、自社は高付加価値・高性能材料市場へ重点を置く方針を示しています。
建滔積層板も2025年に高付加価値製品の売上構成比を高めたと説明しています。
したがって工場の能力に制限がある場合、
利益率
成長率
顧客の戦略的重要性
将来需要
を考慮して高級品を優先するのは自然な経営判断です。
ただし「世界中のFR-4がなくなる」と考えるのは間違い
ここは慎重に見る必要があります。
FR-4市場全体が一律に不足するとは限りません。
供給状況は、
メーカー
板厚
銅厚
ガラスクロスのスタイル
Tg
ハロゲンフリーの有無
地域
契約形態
数量
などによって変わります。
また、中国には依然として大規模な汎用CCL能力があります。
したがって実務では、
「FR-4不足」
という一言で判断するより、
自社が使用している材料の仕様まで分解した方が有効です。
汎用FR-4の不足は高級材だけが原因ではない
2026年のFR-4価格・供給問題には複数の要因があります。
高級材への能力シフトだけで説明するのも危険です。
主な要因は、
銅価格
銅箔
エポキシ系原材料
電子ガラスクロス
物流
エネルギー
CCLメーカーの能力配分
PCBメーカーの在庫政策
です。
TrendForceも2026年5月、ガラスクロス・銅箔・樹脂などの原料構成とAI向け高性能CCL需要の増加を供給逼迫の背景として挙げています。
したがって、
「AIサーバーが売れたからFR-4が不足した」
という単線的な説明では不十分です。
より正確には、
AI需要
↓
高級材料需要増
↓
生産能力・原材料能力の再配分
+
原材料価格上昇
+
供給能力不足
↓
汎用品まで価格・納期に波及
と見る方が実態に近くなります。
CCLメーカーは高級材の専用能力を増やし始めている
現在の供給逼迫が永遠に続くわけではありません。
メーカー側も新能力を投入しています。
南亜新材は、M4~M8クラスなど高周波・高速CCL向け専用ラインを新設する計画を進めています。
同社資料では、生益科技も約52億元を投じ、高性能CCLを年4,800万平方メートル、プリプレグを1億メートル生産するプロジェクトを計画していると整理されています。
パナソニック インダストリーもAIサーバー需要に対応するためMEGTRONの増産を続けています。
2025年9月には5年間で能力を約2倍にする計画を発表しました。
さらに2026年10月30日には、中国・蘇州とタイ・アユタヤでMEGTRONの生産能力拡大に総額約670億円を投資すると発表しました。
蘇州では2026年12月開始予定のI期に続きII期、アユタヤでも2027年開始予定のI期に続いてII期を建設する計画です。
ここから見えてくるのは、
2026年
既存設備の能力配分が厳しい
↓
2027年以降
高級材専用能力が順次立ち上がる
↓
既存設備との競合が徐々に緩和する可能性
という流れです。
ただし、設備を建てれば即座に供給が正常化するわけではありません。
材料認証、設備立ち上げ、歩留まり改善、顧客認定が必要だからです。
上流の増産も同時に確認する必要がある
CCL工場だけ増えてもガラスクロスがなければ生産できません。
建滔積層板は2026年中間報告で、広東省韶関の電子ガラス繊維糸年7万トン能力を2026年6月末に稼働させたとしています。
さらに特殊ガラス繊維向け窯、電子ガラスクロス工場、RTF・HVLP銅箔能力などを増強しています。
これはCCL供給を見る際の重要なポイントです。
今後のFR-4市況は、
CCL新工場
だけではなく、
電子ガラス繊維糸
ガラスクロス
銅箔
低損失樹脂
の増産速度とのバランスで決まります。
では何が売れるのか
高級CCLへの能力シフトが続く局面では、需要が増えるものをCCLそのものだけに限定しない方がよいでしょう。
需要増が期待できる材料
| 分野 | 理由 |
|---|---|
| 低Dk・低Df樹脂 | 高速伝送材料の性能向上 |
| Low-CTEガラスクロス | 高多層・高性能基板 |
| 低粗度銅箔 | 高速伝送損失低減 |
| RTF・HVLP銅箔 | AIサーバー・高速通信 |
| プリプレグ | 高多層PCB増加 |
| 高耐熱材料 | 高層数・高温工程への対応 |
需要が増える製造設備
高級CCLでは材料性能だけでなく、厚み・含浸・異物・寸法安定性などの管理も重要になります。
南亜新材が計画する専用ラインでも、
上膠設備
プレス
回流設備
高クリーン度環境
自動倉庫
などが必要とされています。
そのため周辺では、
樹脂混合・分散設備
含浸・塗工装置
プレス設備
クリーン設備
厚み測定
外観検査
材料分析
搬送・自動化
などにも商機が波及します。
日本企業の営業機会は「CCLそのもの」より周辺にある
日本企業が中国大手CCLメーカーと汎用FR-4価格で競争するのは簡単ではありません。
一方、高級材へ移行するほど、
材料の純度
寸法精度
温度管理
表面粗さ
異物管理
検査精度
歩留まり
が重要になります。
ここでは日本企業が得意とする高精度材料・設備・計測技術が入りやすくなります。
営業先を探す際は、
「CCLメーカー一覧」
だけを作るのではなく、
高級CCL増産計画
↓
新工場・新ライン
↓
必要材料
↓
必要工程
↓
必要設備
まで分解した方が実務的です。
特に狙いやすいのは、
CCLメーカー
ガラスクロスメーカー
銅箔メーカー
樹脂メーカー
PCBメーカー
設備メーカー
検査装置メーカー
です。
調達担当者が今確認すべき5項目
FR-4を購入している企業は、単価だけを確認するのでは不十分です。
1. CCLメーカーを確認する
PCBメーカーに、
「使用CCLメーカーはどこか」
を確認します。
2. 代替可能材料を確認する
同じFR-4表記でも特性が違います。
Tg、CTE、吸水率、難燃性、厚み公差などを確認します。
3. ガラススタイルを確認する
特に薄型・高多層基板では、使用するガラスクロスの種類が供給リスクに直結する場合があります。
4. 見積有効期限を確認する
原料変動が大きい局面では、半年固定価格を前提としない方が安全です。
5. 2027年の新能力を追う
不足しているから大量在庫を永久に持つ、という判断も危険です。
新ライン立ち上げで需給が変わる可能性があります。
今後FR-4市況を見るための監視指標
今後は次の数字を定期的に確認すると、単なるニュースより早く変化を把握しやすくなります。
| 指標 | 見る理由 |
|---|---|
| CCLメーカーの稼働率 | 供給余力 |
| 高級材売上比率 | 能力配分 |
| 新ライン稼働時期 | 供給改善時期 |
| ガラスクロス価格 | FR-4原価 |
| 電子ガラス繊維能力 | ボトルネック |
| 銅箔価格・加工費 | CCL原価 |
| PCBメーカー在庫 | 実需との乖離 |
| CCL値上げ通知 | 需給転換の兆候 |
特に重要なのは、
「高級材の需要」
と
「汎用品の需要」
を別々に見ることです。
汎用品需要が弱くても、供給能力がそれ以上に縮小すれば価格は上がります。
FAQ
AIサーバー向けCCLと普通のFR-4は同じラインで作れるのですか?
すべて同じではありませんが、完全に分離されているとも限りません。
南亜新材のように既存の適合ラインを使って高周波・高速材を生産しているメーカーも存在します。
高級CCLが増えると必ずFR-4が不足しますか?
必ずではありません。
専用ラインや十分な余剰能力があれば影響は限定できます。
問題になるのは共用設備や共通原材料の能力が限られる場合です。
最大のボトルネックはCCL工場ですか?
2026年は上流材料も重要です。
特に電子ガラスクロスや特殊ガラス繊維、低損失銅箔などの供給能力を見る必要があります。
2027年になればFR-4不足は解消しますか?
現時点で断定できません。
複数のCCL・材料メーカーで新能力の立ち上げが予定されていますが、AI関連需要も増えています。
需要と供給の増加速度を比較する必要があります。
中国CCLメーカーだけを見ればよいですか?
いいえ。
台湾、日本メーカーも高速・低損失材料へ投資しています。
特にパナソニック インダストリーは中国・タイでMEGTRON能力を大幅に拡大しています。
調達側は在庫を増やした方がよいですか?
一律には勧められません。
材料仕様、年間使用量、代替可否、リードタイム、新能力の稼働予定を確認して安全在庫を決める方が合理的です。
営業側では何を売ればよいですか?
CCLだけを見るのではなく、ガラスクロス、銅箔、樹脂、塗工・含浸設備、プレス、検査・計測、自動化などまで広げて考えると営業候補が増えます。
まとめ
AIサーバー需要が普通のFR-4へ与える影響は、単純な需要増では説明できません。
重要なのは次の4点です。
- 一部メーカーでは高級材と従来材が既存ラインを共有している。
- ガラスクロスなど上流材料でもAI向けへの能力移転が起きている。
- 汎用FR-4需要が増えなくても、供給可能量が減れば不足・値上げは起こり得る。
- 一方で2027年以降に向け高級材・上流材料の新能力も増えている。
したがって調達・営業で確認すべきなのは、
「FR-4はいくらになったか」
だけではありません。
どのメーカーが、
どの製品へ、
どれだけ能力を移しているのか。
そして次の新能力がいつ稼働するのか。
ここまで追うことで、FR-4の価格・納期変化を一段早く判断できるようになります。
より詳しく、中国のPCB・CCLメーカー、M1~M10、高速・高周波材、FR-4価格、ガラスクロス・銅箔・樹脂、増産計画まで確認したい場合は、製造業サプライチェーン研究所の「中国プリント基板・CCL産業 完全分析2026」が今回の記事と最も関連します。
PDF86ページで、中国主要PCB・CCL企業30社超、CCLグレード、値上げ・投資年表、材料ボトルネック、日本企業への影響まで収録されています。